Představte si situaci: našli jste byt snů za 4 miliony korun. Prodávající tvrdí, že je to skvělá cena, trh v dané lokalitě skutečně táhne nahoru a vy máte připravených 400 tisíc na vlastní vklad. Podepíšete rezervační smlouvu, podáte žádost o hypotéku a čekáte na radostnou zprávu. Místo toho vám ale banka řekne: "Nemůžeme vám půjčit 3,6 milionu, protože náš odhadce určil hodnotu bytu jen na 3,5 milionu." Co teď? Najednou vám chybí peníze na doplatek a situace se komplikuje. Přesně proto je bankovní odhad jedním z nejčastějších důvodů, proč hypoteční proces vázne nebo selže.
Odhad nemovitosti pro účely hypotéky není jen administrativní formalita. Je to odborné určení aktuální tržní (obvyklé) hodnoty nemovitosti, které banka používá k určení tzv. zástavní hodnoty. Banka nezajímá, kolik chcete zaplatit vy, ale za kolik by dokázala nemovitost rychle prodat, kdybyste přestali splácet. Tento rozdíl mezi vaší představou a konzervativním pohledem banky může být zásadní.
Proč banka potřebuje odhad a jak ovlivňuje výši úvěru
Klíčovým pojmem, který musíte pochopit, je LTV (Loan-to-Value). Většina českých bank, včetně největších hráčů jako je Česká spořitelna, nastavuje strop financování na 90 % hodnoty nemovitosti. Ale pozor - ne 90 % z kupní ceny, kterou jste uvedli ve smlouvě, nýbrž 90 % z částky, kterou zjistil autorizovaný odhadce.
Pokud banka odhadne hodnotu nemovitosti níže, než je dohodnutá kupní cena, automaticky se zvyšuje požadavek na váš vlastní vklad. Příklad z praxe: Kupujete byt za 4 000 000 Kč. Chcete hypotéku na 90 %, tedy 3 600 000 Kč, a máte 400 000 Kč vlastních prostředků. Pokud však odhadce určí hodnotu pouze na 3 800 000 Kč, banka vám půjčí maximálně 3 420 000 Kč (90 % z 3,8 mil.). Rozdíl 180 000 Kč musíte najít navíc. Nebo musíte přesvědčit prodávajícího, aby slevil. Nebo hledat jinou banku.
Typy odhadů: Tržní versus Znalecký posudek
V běžné řeči často zaměňujeme pojmy "odhad" a "znalecký posudek", ale pro účely hypotéky je rozlišení důležité. Pro většinu standardních hypoték stačí tržní odhad obvyklé ceny. Ten slouží bance k posouzení rizika a vychází z porovnání s podobnými nemovitostmi, které se v dané lokalitě nedávno prodaly.
Znalecký posudek v přísném právním smyslu (podle zákona o soudních znalecích) vyžadují soudy, notáři při dědictví nebo úřady. Jeho cena je vyšší (3 000-10 000 Kč) a proces je pomalejší. Banky ho u běžných bytů a domů nevyžadují, pokud nejde o extrémně složité případy nebo sporné vlastnictví. Pro vás jako žadatele o hypotéku je tedy cílem získat kvalitní tržní odhad, který bude co nejblíže realitě, ale zároveň obstojí před interními kontrolami banky.
Jak probíhá samotný proces odhadu
Proces začíná výběrem odhadce. Máte tři hlavní možnosti:
- Odhadce ze seznamu banky: Vyberete si autorizovaného experta, který má s danou bankou smlouvu. Náklady hradíte vy (nebo jsou součástí poplatku za zpracování).
- Bankovní online odhad: Některé banky nabízejí rychlé orientační ocenění na základě datových modelů a katastrálních informací bez fyzické prohlídky. Je levnější a rychlejší, ale méně přesný u netypických nemovitostí.
- Přidělený odhadce: Banka vám sama určí experta. Často se to děje u standardních produktů nebo když klient nemá preferenci.
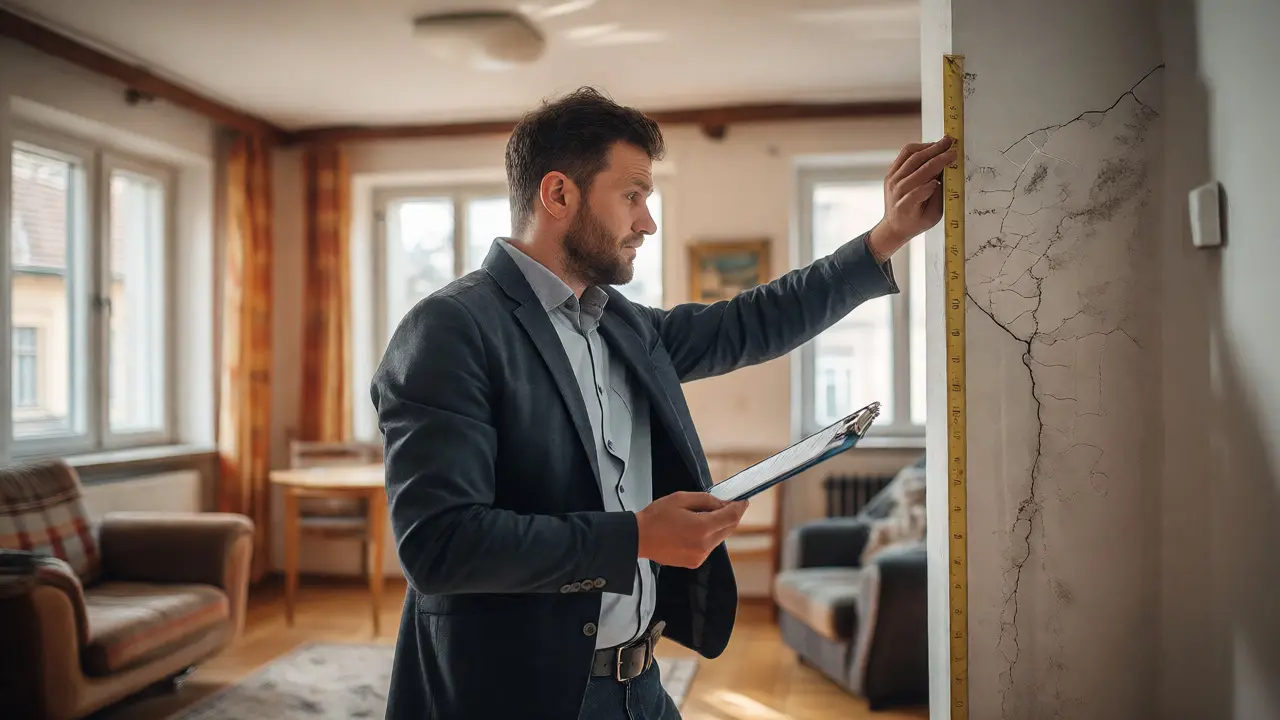
Autorizovaný odhadce pak provede fyzickou prohlídku (pokud nejde o online variantu). Nehledá jen "krásu", ale technická fakta. Zajímá ho:
- Skutečná plocha a dispozice místností.
- Technický stav konstrukcí, střechy, fasády a inženýrských sítí (voda, elektřina, kanalizace).
- Způsob vytápění (plyn, tepelné čerpadlo, dálkové).
- Provedené rekonstrukce (nová okna, rozvody, koupelny).
- Lokalita a občanská vybavenost (školy, doprava, obchody).
- Viditelné vady, jako je vlhkost nebo statické poruchy.
Tato data pak odhadce konfrontuje s cenami obdobných nemovitostí v okolí. Výsledkem je dokument, který banka použije pro schválení úvěru.
Náklady na odhad: Kolik to stojí?
Ceny se liší podle typu nemovitosti a toho, zda banka odhad poskytuje zdarma jako benefit. Obecně platí následující rozpětí pro rok 2026:
| Typ nemovitosti | Odhad současné hodnoty | Odhad budoucí hodnoty (rekonstrukce/stavba) |
|---|---|---|
| Bytová jednotka | 4 000 - 5 000 Kč | 5 500 - 6 000 Kč |
| Rodinný dům | 5 000 - 6 000 Kč | 6 000 - 7 000 Kč |
| Stavební pozemek | 3 500 - 4 500 Kč | N/A |
| Složité objekty (komerční, vícegenerační) | Od 5 000 Kč výše | Individuální kalkulace |
Některé banky mohou mít akční nabídky, kde je první odhad zdarma, zejména pokud sjednáváte hypotéku přímo u nich. Vždy se ptejte na tuto možnost předem. Pokud odhad neposkytuje banka, připravte si hotovost na fakturu od odhadce.
Co dělat, když odhad vyjde nižší než kupní cena?
Tohle je ten kritický moment. Pokud je zástavní hodnota nižší než cena, kterou platíte, máte několik cest ven:
- Navýšte vlastní zdroje: Nejrychlejší řešení. Pokud chybí 100-200 tisíc, zkuste je sehnat z úspor nebo pomoci rodiny.
- Dojednejte s prodávajícím: Předložte mu odhad a požádejte o snížení kupní ceny. Prodávající má motivaci prodej dokončit, takže jednání může fungovat.
- Zkuste jinou banku: Každá banka má jiné databáze a metodiky. Odhadce jedné banky může vidět hodnotu jinak než druhý. Tento krok je ale časově náročný.
- Dozajištění jinou nemovitostí: Pokud máte další nemovitost (byt, garáž), můžete ji přidat do zástavy, čímž zvýšíte celkovou zástavní hodnotu a pokryjete deficit.
Dokumentace: Klíč k hladkému průběhu
Abyste předešli zbytečným odkladům, připravte si podklady ještě před návštěvou odhadce. Banky i odhadci vyžadují kompletní sadu dokumentů. Bez nich nelze provést správné posouzení.
- List vlastnictví: Musí být aktuální (ne starší několika dnů/týdnů).
- Nabývací titul: Kopie kupní smlouvy, darovací smlouvy nebo usnesení o dědictví.
- Půdorysy a projektová dokumentace: Zejména u novostaveb nebo po rekonstrukcích.
- Faktury za rekonstrukce: Pokud tvrdíte, že byt má nová okna nebo kuchyňskou linku za půl milionu, doložte to. Odhadce musí mít důkaz, že tyto prvky existují a mají hodnotu.
- Rezervační/kupní smlouva: Návrh smlouvy pro banku.
Refinancování a staré odhady
Při refinancování hypotéky k jiné bance nemusíte vždy platit nový odhad. Pokud je původní odhad starý několik let, ale stav nemovitosti se zásadně nezměnil, některé banky jej mohou akceptovat. Naopak, pokud tržní ceny v oblasti vzrostly a původní odhad je zastaralý, vyplatí se nechat zpracovat nový. Tím zlepšíte své LTV (poměr úvěru k hodnotě), což může vést k lepší úrokové sazbě. Například při poklesu LTV z 90 % na 80 % často získáte přístup k lepším ceníkům.
Tipy pro úspěšnou práci s odhadem
Z praxe vím, že prevence je lepší než léčba. Zde je pár rad, které mi pomáhají u klientů:
- Mějte rezervu: Počítejte s tím, že odhad může být o 5-10 % nižší než inzertní cena. Inzeráty jsou často nadhodnocené sny majitelů.
- Připravte nemovitost: Uklizený prostor působí lépe. Drobné opravy (kapající kohoutek, špinavé zdi) mohou subjektivně ovlivnit vnímání stavu, i když odhadce se drží faktů.
- Buďte přítomni při prohlídce: Můžete upozornit odhadce na specifika, která by mohl přehlédnout (např. nové topení ve sklepě, které není vidět na první pohled).
- Neignorujte varování: Pokud vám makléř nebo poradce říká, že cena je na hranici možností, neberte to na lehkou váhu. Lepší je ověřit si to odhadem před podpisem závazné smlouvy, než řešit problém po podpisu.
Práce s bankovním odhadem není raketová věda, ale vyžaduje pozornost. Je to most mezi vašimi finančními možnostmi a reálnou hodnotou majetku. Když pochopíte, jak banka přemýšlí, budete mít mnohem lepší vyjednávací pozici a vyhnete se nepříjemným překvapením v poslední fázi koupi.
Kdo platí za odhad nemovitosti pro hypotéku?
Většinou náklady hradí žadatel o hypotéku (kupující). Cena se pohybuje mezi 2 000 až 7 000 Kč v závislosti na typu nemovitosti. Některé banky mohou mít odhad zdarma jako součást balíčku služeb nebo při akčních nabídkách, vždy si to ověřte předem.
Je možné použít odhad z jiné banky?
Obvykle ne. Banky vyžadují odhad od svého smluvního partnera nebo od autorizovaného odhadce, kterému věří. Odhad od konkurenční banky často nepřijímají kvůli rozdílným metodikám a rizikovým politikám. Při refinancování může být situace flexibilnější, pokud je odhad velmi aktuální a komplexní.
Co když je odhad nižší než kupní cena?
Musíte buď navýšit svůj vlastní vklad, aby pokryl rozdíl, nebo se dohodnout s prodávajícím na snížení kupní ceny. Další možností je dozajištění úvěru jinou nemovitostí nebo zkusit podat žádost do jiné banky, která může mít mírně odlišný pohled na hodnotu.
Jak dlouho trvá zpracování odhadu?
Fyzická prohlídka trvá obvykle 1-2 hodiny. Samotné vypracování posudku zabere 3-7 pracovních dnů. Celkový čas se může protáhnout, pokud jsou dostupné termíny odhadců plné nebo chybí nějaké dokumenty. Online odhady jsou hotové během několika minut.
Může si klient vybrat odhadce sám?
Ano, ale musí jít o odhadce, který je ve smluvním seznamu dané banky. Nemůžete si zvolit libovolného známého odhadce, pokud s ním banka nemá uzavřenou spolupráci. Banka vám obvykle poskytne seznam certifikovaných partnerů, ze kterých si můžete vybrat.